

The skies, with us
Modifications Fiscales Pour Les Jets privés Au Royaume-Uni Dès 2027 : Guide Et Mise À Jour Réglementaire
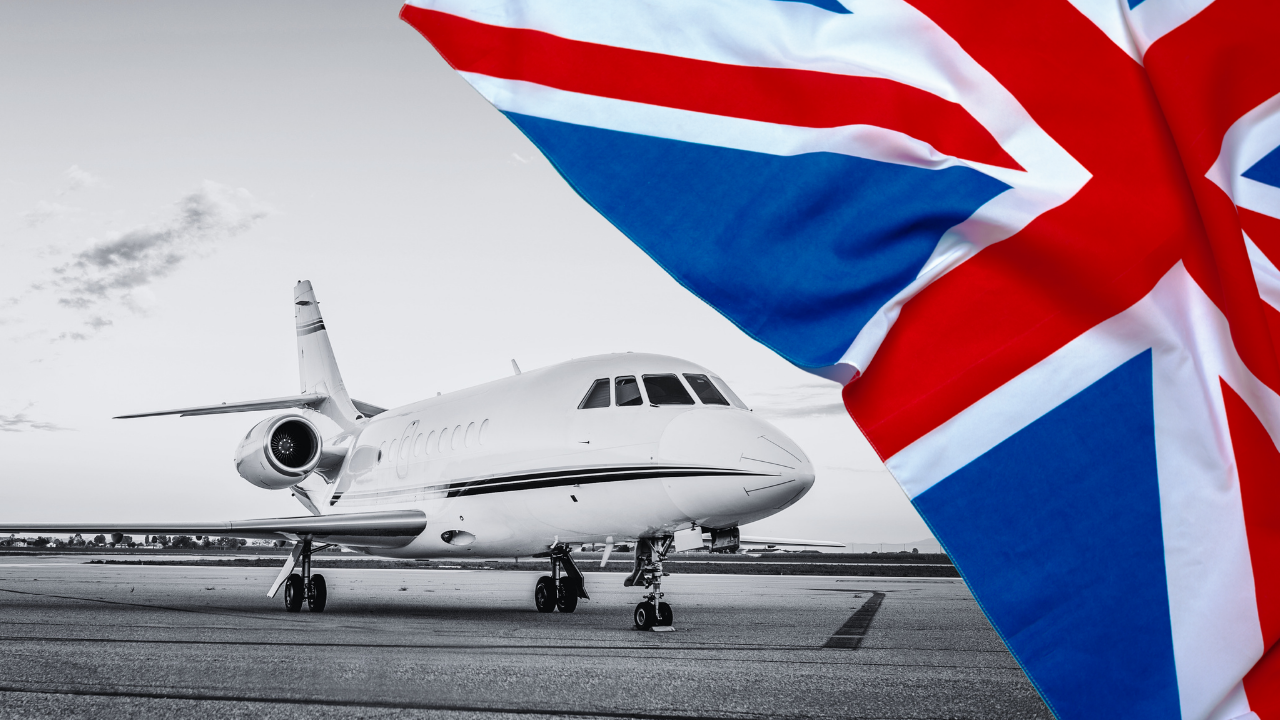
Le paysage réglementaire et fiscal de l'aviation privée en Europe continue d'évoluer. Dans le Budget 2025, le gouvernement britannique a annoncé une modification importante de l'application de la taxe sur les passagers aériens (Air Passenger Duty ou APD) pour l'aviation privée.
À compter du 1er avril 2027, il est prévu que le tarif le plus élevé de la taxe APD s'applique à tous les jets privés affichant une masse maximale au décollage (Maximum Take-Off Weight ou MTOW) supérieure à 5,7 tonnes.
Il est important de préciser que l'annonce du Budget 2025 n'introduit pas une nouvelle taxe. Elle élargit plutôt le champ d'application d'un cadre fiscal déjà existant afin de capturer un éventail plus large de jets privés en fonction du poids de l'appareil. Les jets privés situés sous le seuil des 5,7 tonnes ne sont pas inclus dans cet élargissement spécifique.
Implications Pratiques Pour Les Voyageurs Fréquents Au Royaume-Uni
Pour les voyageurs qui décollent régulièrement du Royaume-Uni à bord de vols privés, ce changement affecte l'exposition aux coûts au fil du temps, plutôt que la gestion opérationnelle quotidienne des vols.
-
Impact cumulatif sur les départs: L'APD ne s'applique pas aux arrivées au Royaume-Uni, mais des départs répétés peuvent accumuler des frais fiscaux significatifs, en particulier pour les programmes de vol basés sur des catégories d'avions plus lourds.
-
Le poids comme facteur réglementaire: À partir de 2027, le poids de l'appareil jouera un rôle beaucoup plus visible dans l'exposition d'un programme de vol privé aux taxes de départ britanniques.
-
Critères de sélection de la flotte: Pour les voyageurs fréquents, cela ajoute une dimension réglementaire au choix de l'appareil, qui s'ajoute aux critères habituels comme l'rayon d'action, la taille de la cabine et la disponibilité.
Cette Mesure Est-elle Limitée Au Seul Royaume-Uni ?
Le Royaume-Uni est actuellement l'exemple le plus clair d'une extension de la fiscalité des jets privés basée sur le poids, avec un seuil défini et une date d'application précise. Cependant, il n'est pas le seul pays à revoir la fiscalité de l'aviation privée :
-
Pays-Bas: Ont annoncé leur intention d'augmenter les taxes sur les vols et d'appliquer des tarifs plus élevés aux jets privés à partir de 2030.
-
Reste de l'Europe: Dans d'autres pays européens, l'aviation privée continue de figurer dans les débats politiques et réglementaires autour des redevances environnementales et de la fiscalité aérienne, bien que les approches varient et qu'aucun modèle unique n'existe.
La tendance générale montre que la réglementation entourant l'aviation privée évolue et que la catégorie d'appareil devient un facteur de plus en plus déterminant dans l'application potentielle des taxes.
La Réponse d'Europair Et Les Solutions En Avions Légers
Chez Europair, nous offrons l'accès à une vaste flotte mondiale comprenant des catégories de jets très légers et légers (Very Light Jets et Light Jets), tels que le Cessna Citation Mustang et le Cessna Citation M2. Ces modèles d'appareils se situent sous le seuil de 5,7 tonnes mentionné dans le projet d'élargissement de l'APD britannique.
Par conséquent, les vols effectués sur ces appareils légers au départ du Royaume-Uni ne sont pas concernés par la modification spécifique prévue pour les jets privés plus lourds à partir de 2027. Bien que cela ne supprime pas entièrement l'APD et ne garantisse pas les traitements fiscaux futurs, cela illustre comment les catégories d'avions plus légers peuvent être moins exposées à certaines mesures réglementaires fondées sur le poids.
Grâce à nos services de charter à la demande et à nos solutions sur mesure, Europair permet à ses clients de sélectionner la structure opérationnelle et le modèle d'avion les plus adaptés à leurs besoins et habitudes de voyage.
Foire Aux Questions (FAQ)
Quand la nouvelle modification de la taxe APD entrera-t-elle en vigueur au Royaume-Uni ?
L'application du tarif supérieur de l'APD pour les jets privés de plus de 5,7 tonnes doit prendre effet à partir du 1er avril 2027.
La taxe APD s'applique-t-elle aux vols à l'arrivée et au départ du Royaume-Uni ?
Non. L'APD est une taxe prélevée par passager uniquement sur les vols au départ des aéroports britanniques. Elle ne s'applique pas aux vols à destination du Royaume-Uni.
Tous les jets privés payeront-ils le tarif supérieur de l'APD à partir de 2027 ?
Non. Les jets privés dont la masse maximale au décollage (MTOW) est inférieure ou égale au seuil de 5,7 tonnes ne sont pas inclus dans cet élargissement spécifique du tarif supérieur.
Ce changement modifie-t-il les opérations de vol quotidiennes ?
Non. Ce changement n'affecte pas la manière dont les vols privés sont exploités au quotidien ; il a principalement un impact sur l'exposition budgétaire à long terme pour les départs fréquents du Royaume-Uni.
Éléments clés à retenir pour vos prochains vols
Lors de l'évaluation des options d'aviation privée, le prix, la disponibilité et la qualité du service restent essentiels. La mise à jour de l'APD au Royaume-Uni introduit une considération supplémentaire pour les voyageurs réguliers au départ du pays : la catégorie de poids de l'appareil et son incidence sur l'exposition aux futures évolutions fiscales.
Dans un environnement réglementaire en constante évolution, les plateformes d'avions plus légers peuvent offrir une meilleure résilience face à certaines mesures fiscales, tout en conservant une flexibilité opérationnelle totale.
Note de conformité: Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil fiscal ou juridique. Le traitement fiscal dépend de la législation en vigueur et de la situation individuelle de chaque client.

-
Membre de:
-